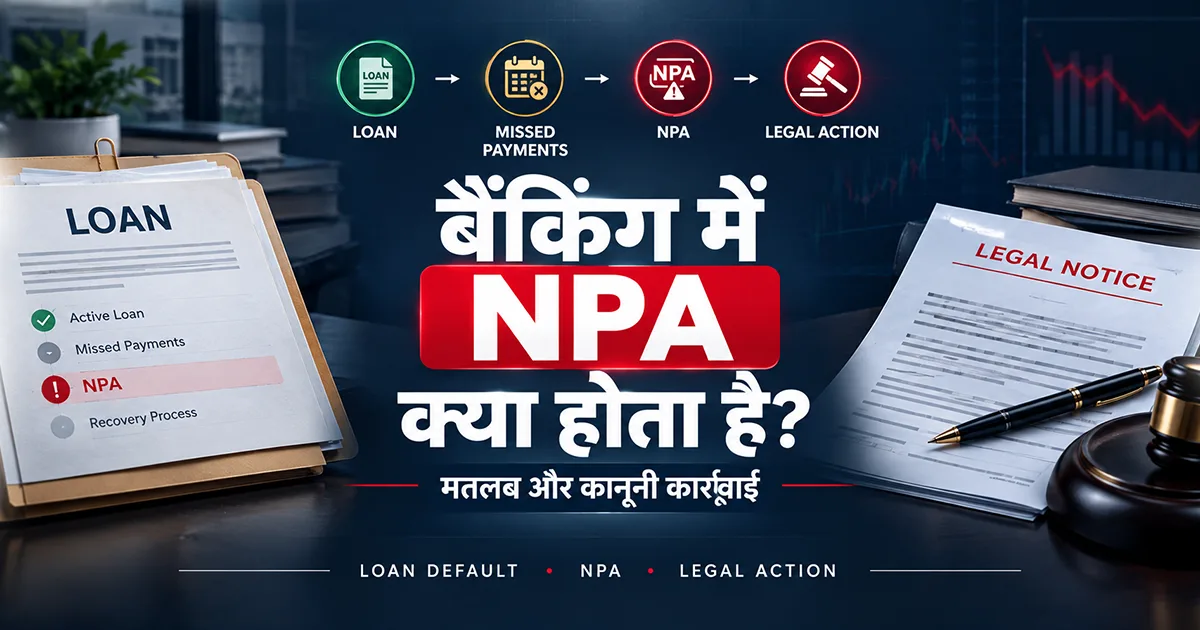

NPA यानी Non-Performing Asset वह स्थिति है, जब उधारकर्ता लगातार 90 दिनों तक बैंक को अपनी किस्त या ब्याज नहीं चुका पाता। ऐसे में बैंक उस लोन खाते को “गैर-निष्पादित” घोषित कर देता है। इसका मतलब यह है कि अब उस लोन से बैंक को कोई आय नहीं हो रही और उसकी वसूली पर संकट मंडरा रहा है। NPA केवल बैंक के लिए ही नहीं, बल्कि उधारकर्ता के लिए भी बड़ी परेशानी लेकर आता है।
बैंक की वित्तीय स्थिति कमजोर होने लगती है और उधारकर्ता की क्रेडिट रिपोर्ट खराब हो जाती है, जिससे भविष्य में उसे नया लोन या क्रेडिट कार्ड मिलना मुश्किल हो जाता है। यही वजह है कि RBI ने इसके लिए सख्त नियम बनाए हैं और बैंकों को कानूनी अधिकार दिए हैं कि वे नोटिस भेजकर, संपत्ति जब्त करके या DRT में केस दर्ज करके बकाया वसूली करें। यहां तक कि SARFAESI Act के तहत बैंक संपत्ति को नीलाम करके भी रकम वापस ले सकता है।
हालांकि, कई बार बैंक उधारकर्ता को एकमुश्त सेटलमेंट (OTS) या लोन पुनर्गठन का विकल्प भी देते हैं ताकि दोनों पक्षों के लिए व्यावहारिक समाधान निकल सके। इसलिए, हर उधारकर्ता को चाहिए कि वह समय पर अपनी EMI चुकाए और अगर किसी कारणवश कठिनाई हो तो बैंक से खुलकर बातचीत करे। ऐसा करने से न केवल NPA की स्थिति से बचा जा सकता है, बल्कि भविष्य में आर्थिक परेशानियों से भी राहत मिलती है।
भारत में जब भी बैंकिंग और लोन की बात आती है, तो अक्सर एक शब्द सुनने को मिलता है – NPA यानी Non-Performing Asset (गैर-निष्पादित संपत्ति)। यह शब्द आमतौर पर तब सामने आता है जब कोई व्यक्ति या कंपनी बैंक से लिया गया लोन समय पर वापस नहीं कर पाती। आसान भाषा में समझें तो जब कोई उधार लेने वाला व्यक्ति तय समय और शर्तों के अनुसार बैंक को किस्त (EMI) या ब्याज चुकाना बंद कर देता है, तो उस लोन को बैंक NPA घोषित कर देता है। साधारण शब्दों में NPA का मतलब है – बैंक की वह संपत्ति जिससे बैंक को अब नियमित रूप से कोई कमाई (ब्याज या मूलधन की वसूली) नहीं हो रही है।
NPA बैंकिंग सेक्टर के लिए बहुत बड़ी समस्या होती है, क्योंकि बैंक जनता की जमा पूंजी का उपयोग करके ही लोन बांटते हैं। अगर यह पैसा वापस नहीं आता, तो बैंक पर आर्थिक दबाव बढ़ जाता है और उसका असर पूरे देश की अर्थव्यवस्था पर पड़ सकता है। रिज़र्व बैंक ऑफ इंडिया (RBI) ने NPA को लेकर साफ नियम बनाए हैं। किसी भी लोन अकाउंट को तब NPA माना जाता है जब 90 दिनों तक लगातार उस पर ब्याज या मूलधन की कोई भी अदायगी नहीं होती। यानी अगर तीन महीने तक EMI या ब्याज जमा नहीं किया गया तो बैंक उस खाते को "गैर-निष्पादित" मान लेता है।
NPA के भी कई प्रकार होते हैं – जैसे सब-स्टैंडर्ड एसेट, डाउटफुल एसेट, और लॉस एसेट। इनकी कैटेगरी इस आधार पर तय होती है कि उधारकर्ता कितने समय से भुगतान नहीं कर रहा और आगे वसूली की संभावना कितनी बची है। उदाहरण के लिए, अगर लोन 12 महीने तक भी नहीं चुकाया जाता तो वह डाउटफुल हो जाता है, और अगर बैंक को लगता है कि पैसा कभी वापस नहीं मिलेगा तो वह लॉस एसेट कहलाता है।
अब सवाल उठता है कि जब कोई लोन NPA हो जाता है तो बैंक क्या करता है? दरअसल, बैंक के पास कानूनी रूप से कई विकल्प होते हैं। सबसे पहले बैंक उधारकर्ता को नोटिस भेजता है और उसे समय देता है कि वह बकाया रकम चुका दे। अगर उधारकर्ता ऐसा करने में विफल रहता है तो बैंक SARFAESI Act, 2002 के तहत कदम उठा सकता है।
NPA यानी Non Performing Assets (गैर निष्पादित सम्पति) इसका मतलब समझने से पहले आप सभी ये जान लो की Assets यानी सम्पति का मतलब क्या होता है? इसका मतलब होता है ऐसी चीज़ या सम्पति जो आपको आने वाले समय में इंटरेस्ट या मुनाफा कमा के दे उसे हम आसान भाषा में Assets कहते है।
NPA यानी Non Performing Assets (गैर निष्पादित सम्पति) इसका मतलब होता है की जब कोई व्यक्ति या कमपनी बैंक से लिए हुए क्रेडिट कार्ड या लोन की EMI को 90 या इससे ज्यादा दिनों तक चूका नहीं पाता है जो उस व्यक्ति के लोन को NPA घोषित कर दिया जाता है। बैंक उस लोन पर NPA लगा देता है। NPA कोई बैंक तब लगाता है जब आपने बैंक से लिए हुए लोन की EMI को 90 या इससे ज्यादा दिनों तक नहीं चुकाया है।
जब तक आप EMI समय पर भरते रहते हैं, आपका लोन NPA में नहीं जाता हैं।
लेकिन अगर आप 90 दिन या उससे ज्यादा समय तक EMI नहीं भरते, तो बैंक अपने रिकॉर्ड (Balance Sheet) में आपके लोन को NPA दिखा देता है।
उदाहरण के लिए –
मान लो किसी कंपनी ने बैंक से लोन लिया, लेकिन 3 महीने तक ब्याज या EMI नहीं चुकाई। अब बैंक उस लोन को NPA में जोड़ देगा। यहाँ तक कि अगर कंपनी बाद में EMI भर दे लेकिन पूरा लोन आखिरी तारीख तक चुका नहीं पाए, तब भी बैंक उसे NPA घोषित कर सकता है।
बैंक NPA को 3 हिस्सों में बाँटते हैं:
Sub-Standard Assets (प्रारंभिक NPA)
जब लोन 12 महीने तक नहीं चुकाया गया हो।
Doubtful Assets (संदिग्ध NPA)
जब लोन 12 महीने से भी ज्यादा समय तक बकाया रहे।
Loss Assets (नुकसान वाला NPA)
जब लोन लंबे समय तक नहीं चुकाया गया हो और बैंक को यकीन हो कि अब पैसा वापस नहीं मिलेगा।
NPA होने के बाद बैंक के Legal Actions
1. Recovery Agent भेजना
सबसे पहले बैंक आपके पास recovery agents भेज सकता है।
ये एजेंट फोन करके, घर जाकर या ऑफिस में आकर EMI भरने का दबाव डाल सकते हैं।
लेकिन RBI ने इन एजेंट्स के लिए कड़े नियम बनाए हैं – वे गाली-गलौज, धमकी या गलत व्यवहार नहीं कर सकते।
2. SARFAESI Act (2002) के तहत कार्रवाई
अगर आपका लोन secured loan है (जैसे – Home Loan, Car Loan आदि जिसमें कोई गिरवी/जमानत रखी गई है),
तो बैंक आपके गिरवी रखे हुए प्रॉपर्टी को कब्जे में ले सकता है।
बैंक बिना कोर्ट जाए आपके घर, गाड़ी या प्रॉपर्टी को बेचकर अपना पैसा वसूल कर सकता है।
3. Lok Adalat में मामला
छोटे-मोटे लोन के मामलों को बैंक लोक अदालत में भेजता है।
यहाँ दोनों पक्षों (बैंक और ग्राहक) को बुलाकर समझौता कराने की कोशिश की जाती है।
इससे केस जल्दी निपट जाता है और दोनों का समय बचता है।
4. Debt Recovery Tribunal (DRT) में केस
अगर बकाया रकम बड़ी है (10 लाख रुपये या उससे ज्यादा),
तो बैंक आपका केस Debt Recovery Tribunal (DRT) में डाल सकता है।
DRT एक विशेष कोर्ट है, जो सिर्फ बैंक और फाइनेंशियल संस्थाओं के पैसों के विवादों को देखता है।
यहाँ से बैंक आपके खिलाफ रिकवरी ऑर्डर ले सकता है।
5. सिविल और क्रिमिनल केस
अगर बैंक को लगे कि आपने जानबूझकर धोखा किया है, गलत डॉक्यूमेंट दिए या पैसा घोटाला करके खाया है,
तो बैंक आपके खिलाफ Fraud का केस भी दर्ज करवा सकता है।
इससे सिविल केस (पैसे की वसूली के लिए) और कभी-कभी क्रिमिनल केस (धोखाधड़ी/चीटिंग के लिए) भी हो सकता है।
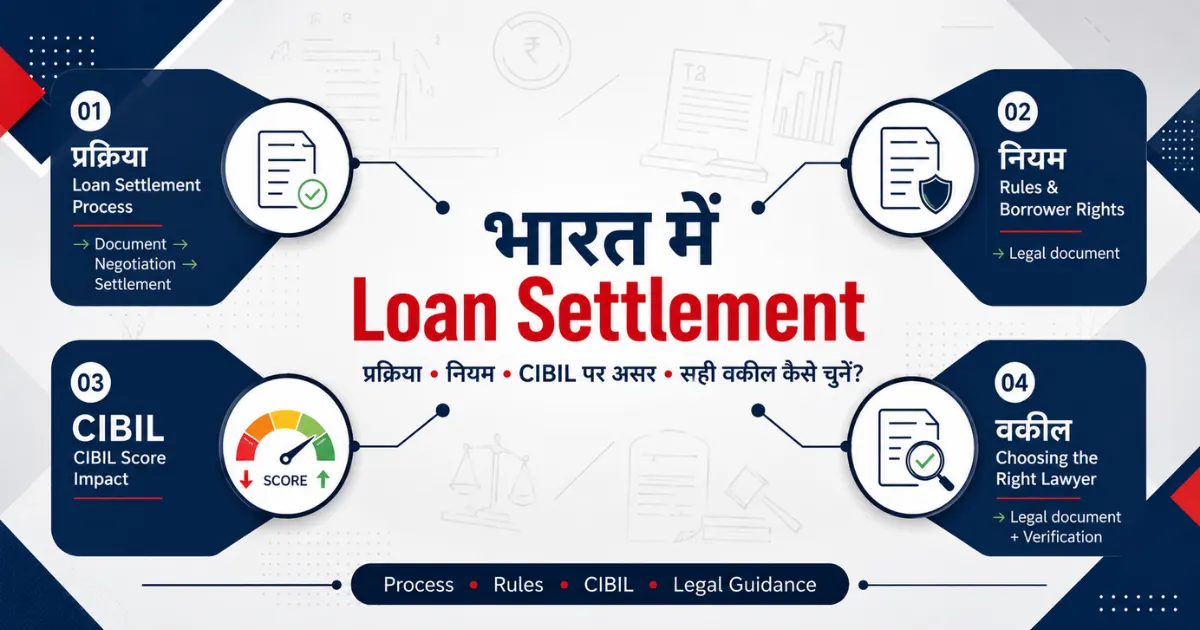
नोट: अगर आप कर्ज के जाल में फँसे हैं और सोच रहे हैं कि इससे कैसे बाहर निकलें, तो आप हमारी लोन सेटलमेंट सेवा का लाभ उठा सकते हैं और अपने कर्ज से मुक्ति पा सकते हैं। अगर आप जानना चाहते हैं कि लोन सेटलमेंट क्या होता है, तो आप नीचे दिए गए हमारे लोन सेटलमेंट लेख को पढ़ सकते हैं।
यह एक ऐसी वित्तीय प्रक्रिया होती है जिसमें बैंक या वित्तीय संस्था लोन लेने वाले व्यक्ति को पूरी बकाया लोन की राशि को चुकाने के बजाय कम राशि देकर लोन निपटाने का मौका देती है। यह सुविधा उन लोगों के लिए होती है जो किसी कारण से अपना लोन समय पर नहीं चुका पाते हैं और लगातार डिफॉल्ट कर रहे होते हैं।
सेटलमेंट के तहत बैंक एकमुश्त राशि (लंपसम अमाउंट) पर सहमति बना सकता है, जिससे लोन बंद हो जाता है। हालांकि, यह ध्यान रखना जरूरी है कि Loan Settlement करने से आपका CIBIL स्कोर प्रभावित हो सकता है, जिससे भविष्य में आपको लोन लेने में मुश्किल हो सकती है। इसलिए, इसे अंतिम विकल्प के रूप में ही अपनाना चाहिए।
जब कोई व्यक्ति अपने पर्सनल लोन की EMI समय पर चुकाने में असमर्थ हो जाता है और लंबे समय तक बकाया राशि जमा हो जाती है, तो बैंक या वित्तीय संस्था Loan Settlement का विकल्प देती है। इसमें बैंक ग्राहक को पूरी बकाया राशि के बजाय रियायती रकम (discounted amount) चुकाने का मौका देता है, जिससे लोन का मामला निपट जाता है।
सेटलमेंट की प्रक्रिया में ग्राहक और बैंक के बीच बातचीत होती है, जहां बैंक इस बात की पुष्टि करता है कि ग्राहक लोन का पूरा भुगतान नहीं कर सकता हैं। इसके बाद, बैंक एक सिंगल-शॉट पेमेंट ऑफर देता है, जो आमतौर पर बकाया लोन राशि से कम होता है। जब ग्राहक इस सहमत राशि का भुगतान कर देता है, तो बैंक लोन को "Settled" के रूप में रिपोर्ट करता है। हालांकि, यह CIBIL स्कोर पर नकारात्मक प्रभाव डाल सकता है क्योंकि इसे "Complete Payment" नहीं माना जाता हैं।
इसलिए, Loan Settlement को अंतिम विकल्प के रूप में ही चुनना चाहिए और अगर संभव हो, तो लोन रीपेमेंट प्लान, लोन री-स्ट्रक्चरिंग या अन्य वित्तीय समाधान पर विचार करना चाहिए ताकि CIBIL Score खराब न हो।
निम्नलिखित दस्तावेजों की जरुरत होती हैं:
आधार कार्ड, पैन कार्ड, पासपोर्ट, या ड्राइविंग लाइसेंस आदि।
सैलरी स्लिप, आयकर रिटर्न, बैंक स्टेटमेंट आदि।
Loan Settlement लेटर, कर्ज विवरण, भुगतान रसीदें आदि।
निवेश के दस्तावेज़, संपत्ति के दस्तावेज़, बीमा पॉलिसी आदि।
अगर आप इसे ऑनलाइन अप्लाई करना चाहते हैं, तो नीचे दिए गए आसान स्टेप्स को फॉलो करें:
बैंक की वेबसाइट या ऐप पर जाएं
अपने लोन प्रदाता या बैंक की ऑफिसियल वेबसाइट या मोबाइल ऐप को खोलें।
साइन अप करें, अगर पहले से अकाउंट है, तो लॉग इन करें। नहीं तो नया अकाउंट बनाएं।
कस्टमर सपोर्ट सेक्शन देखें
वेबसाइट या ऐप पर 'Customer Support' या 'Contact Us' सेक्शन पर जाएं।
यहां आपको "Loan Settlement" से संबंधित विकल्प मिल सकता है, जैसे:
लोन से जुड़ी शिकायत दर्ज करना।
Loan Settlement के लिए रिक्वेस्ट फॉर्म।
सेटलमेंट करने के लिए रिक्वेस्ट फॉर्म भरें
"Loan Settlement Request" विकल्प चुनें।
मांगी गई जानकारी भरें, जैसे:
आपका नाम
लोन अकाउंट नंबर
ईमेल आईडी और मोबाइल नंबर
कारण (क्यों आप सेटलमेंट करना चाहते हैं, जैसे वित्तीय समस्या या आय में कमी)।
जरूरी दस्तावेजो को अपलोड करें
अपनी मौजूदा वित्तीय स्थिति को दिखाने वाले दस्तावेज अपलोड करें, जैसे:
इनकम सर्टिफिकेट या सैलरी स्लिप
बैंक स्टेटमेंट
कोई अन्य प्रमाण जो आपकी समस्या को स्पष्ट करे।
सभी दस्तावेज स्कैन करके सही फॉर्मेट में अपलोड करें (PDF या JPEG)।
सबमिट करें और बैंक की तरफ से जवाब आने का इंतजार करें
फॉर्म सबमिट करने के बाद, बैंक आपकी रिक्वेस्ट की जांच करेगा।
आमतौर पर बैंक 7-10 वर्किंग डेज़ में आपसे संपर्क करता है। वे ईमेल, कॉल, या मैसेज के जरिए सेटलमेंट की जानकारी देंगे।
बैंक के ऑफर को समझें
बैंक आपके बकाया राशि का एक हिस्सा माफ करने का प्रस्ताव देगा। इसे ध्यान से पढ़ें।
अगर आपको ऑफर स्वीकार है, तो आगे बढ़ें। नहीं तो और बातचीत करें।
भुगतान करें
बैंक द्वारा तय की गई सेटलमेंट राशि को ऑनलाइन पेमेंट मोड के जरिए चुकाएं।
बैंक आपको पेमेंट का कन्फर्मेशन देगा और आपका लोन खाता बंद कर देगा।
हालांकि, Loan Settlement और Credit Card Loan Settlement दोनों का उद्देश्य कर्जदार को राहत देना होता है, लेकिन इनमें कुछ महत्वपूर्ण अंतर भी होते हैं।
|
अंतर के बिंदु |
Loan Settlement |
Credit Card Loan Settlement |
|
प्रकार |
किसी भी प्रकार के लोन (पर्सनल, होम, कार, एजुकेशन, आदि) का निपटारा |
केवल क्रेडिट कार्ड के बकाया राशि का निपटारा |
|
सेटलमेंट प्रक्रिया |
बैंक एकमुश्त राशि को तय करता है, जिसे चुकाने पर लोन सेटल हो जाता है। |
क्रेडिट कार्ड कंपनी एक तय की गई राशि पर समझौता करती है। |
|
CIBIL स्कोर पर प्रभाव |
CIBIL स्कोर 50-100 पॉइंट तक गिर सकता है और भविष्य में लोन लेना मुश्किल हो सकता है |
CIBIL स्कोर पर ज्यादा प्रभाव पड़ता है, और नए क्रेडिट कार्ड पाना मुश्किल हो सकता है। |
|
भविष्य में लोन मिलने की संभावना |
होम लोन, कार लोन या अन्य लोन प्राप्त करने में समस्या आ सकती है |
क्रेडिट कार्ड कंपनियां कार्ड जारी करने से इनकार कर सकती हैं। |
Loan Settlement का आपके CIBIL स्कोर पर सीधा और नकारात्मक प्रभाव पड़ता है। जब कोई व्यक्ति किसी बैंक या NBFC से लोन लेता है और किसी कारणवश पूरी राशि चुकाने में असमर्थ होता है, तो बैंक उसे एक समझौता करने का मौका देता है, जिसे Loan Settlement कहा जाता है।
हालांकि, Loan Settlement और Loan Closure में बहुत बड़ा अंतर होता है। अगर आप अपने लोन की पूरी राशि चुकाकर उसे बंद करते हैं, तो यह आपकी क्रेडिट रिपोर्ट में "Closed" के रूप में दर्ज होता है, जिससे आपका CIBIL स्कोर बेहतर होता है। लेकिन अगर आपने लोन की कुछ राशि बैंक के साथ समझौते के तहत माफ करवा ली है, तो इसे "Settled" के रूप में रिपोर्ट किया जाता है, जो आपके क्रेडिट स्कोर को नुकसान पहुंचा सकता है।
जब बैंक या NBFC CIBIL को रिपोर्ट करता है कि आपका लोन "Settled" है, तो आपका स्कोर तुरंत गिर जाता है। गिरावट कितनी होगी, यह इस बात पर निर्भर करता है कि आपका पहले का स्कोर कितना अच्छा था।
बैंक और फाइनेंशियल संस्थान ऐसे ग्राहकों को "हाई-रिस्क" कैटेगरी में रखते हैं, जिन्होंने अपना लोन सेटल किया है। इसका मतलब यह है कि भविष्य में अगर आप किसी भी प्रकार का लोन (पर्सनल, होम, कार, एजुकेशन) लेने की कोशिश करेंगे, तो आपका आवेदन अस्वीकार किया जा सकता है।
अगर आपने लोन सेटल किया है, तो भविष्य में किसी भी बैंक से क्रेडिट कार्ड प्राप्त करना मुश्किल हो सकता है। बैंक आपकी क्रेडिट हिस्ट्री को देखते हैं और यदि उन्हें "Settled" स्टेटस दिखता है, तो वे आपको क्रेडिट कार्ड देने से इनकार कर सकते हैं।
अगर किसी बैंक ने आपको लोन देने का फैसला किया भी, तो आपको बहुत ज्यादा ब्याज दर (High Interest Rate) पर लोन मिल सकता है। यह इसलिए क्योंकि बैंक आपको जोखिम भरा ग्राहक मानते हैं और अपने पैसे की सुरक्षा के लिए ज्यादा ब्याज दर लगाते हैं।
Loan Settlement की जानकारी आपकी CIBIL रिपोर्ट में कम से कम 7 साल तक बनी रहती है। इसका मतलब है कि भले ही आप बाद में अपना वित्तीय व्यवहार सुधार लें, लेकिन आपका सेटलमेंट रिकॉर्ड बैंकों को दिखता रहेगा और आपकी क्रेडिट योग्यता को प्रभावित कर सकता है।
अगर आपने लोन सेटल कर लिया है और अब CIBIL स्कोर सुधारना चाहते हैं, तो नीचे दिए गए कदम उठा सकते हैं:
समय पर सभी लोन और क्रेडिट कार्ड के बिल का पूरा भुगतान करें।
अगर संभव हो तो बैंक से संपर्क करके "Settled" स्टेटस को "Closed" में बदलवाने" की कोशिश करें।
क्रेडिट कार्ड का सीमित इस्तेमाल करें और समय पर पूरा भुगतान करें।
कोई छोटा लोन लें और उसे नियमित रूप से चुकाएं ताकि नया अच्छा क्रेडिट इतिहास बन सके।
CIBIL रिपोर्ट को नियमित रूप से चेक करें और किसी भी गलती को सुधारने के लिए CIBIL को अनुरोध दें।
सेटलमेंट की प्रक्रिया का समय अलग - अलग कारकों पर भी निर्भर करता है, जैसे आपके बैंक या लोन देने वाली संस्था की पॉलिसी, बकाया राशि, और आप दोनों के बीच बातचीत। आमतौर पर यह प्रक्रिया 1 से 3 महीने तक का समय ले सकती है।
सेटलमेंट की प्रक्रिया में सबसे पहला कदम बैंक से बातचीत करना होता है, जहां आप अपनी मुश्किलों और भुगतान की स्थिति के बारें में बैंक को समझाते हैं। इसके बाद, बैंक आपकी स्थिति के आधार पर एक सेटलमेंट का ऑफर देता है। अगर आप उस ऑफर को स्वीकार करते हैं, तो बैंक को तय समय सीमा के भीतर भुगतान करना होता है। फिर बैंक लोन को सेटल के रूप में रिपोर्ट करता है, जो कुछ समय ले सकता है।
इस पूरी प्रक्रिया में जितना ज्यादा समय लगेगा, उतना ही आपके CIBIL स्कोर पर प्रभाव डाल सकता है, इसलिए जल्दी से जल्दी समाधान तलाशना बेहतर रहता है।
अगर आपने किसी बैंक से पर्सनल लोन लिया है और किसी कारणवश उसे पूरी तरह चुकाने में असमर्थ होते हैं, तो Loan Settlement आपके लिए एक बेहतर विकल्प साबित हो सकता है। Loan Settlement का मतलब होता है कि बैंक और उधारकर्ता (लोन लेने वाला व्यक्ति) के बीच एक समझौता होता है, जिसमें बैंक ब्याज या पेनल्टी को कम करके एक निश्चित राशि पर लोन निपटाने के लिए सहमत हो जाता है। जब Loan Settlement पूरा हो जाता है, तो बैंक एक Loan Settlement Letter जारी करता है, जो इस बात की पुष्टि करता है कि लोनदाता और बैंक के बीच समझौता हुआ है और अब उधारकर्ता पर कोई बकाया नहीं है।
आइए आसान भाषा में इनके बीच का फर्क समझते हैं:
1. परिभाषा (Definition)
Loan Settlement (Loan Settlement): यह एक बैंक और कर्जदार के बीच आपसी समझौता होता है। इसमें बैंक यह मान लेता है कि कर्जदार पूरा लोन नहीं चुका सकता है, इसलिए वह तय रकम लेकर बाकी राशि माफ कर देता है।
Bankruptcy (दिवालियापन): यह एक कानूनी प्रक्रिया होती है। जब कोई व्यक्ति या संस्था अपनी कुल देनदारियों को चुकाने में असमर्थ होता है, तो वह अदालत में दिवालियापन की अर्जी लगाता है और अदालत तय करती है कि उसकी संपत्ति कैसे बाँटी जाएगी।
2. प्रक्रिया (Process)
Loan Settlement: यह एक गैर-कानूनी प्रक्रिया होती है, जो सीधे बैंक और ग्राहक के बीच होती है। इसमें कोई अदालत शामिल नहीं होती हैं।
Bankruptcy: यह न्यायिक प्रक्रिया होती है, जिसमें कोर्ट और इनसॉल्वेंसी प्रोफेशनल शामिल होते हैं।
3. कर्ज से छुटकारा (Debt Relief)
Loan Settlement: कुछ हिस्सा चुकाने के बाद बाकी लोन माफ हो सकता है, लेकिन CIBIL रिपोर्ट में “Settled” का टैग लगता है।
Bankruptcy: कोर्ट फैसला करता है कि कौन-सा कर्ज माफ होगा और कौन नहीं। इससे पूरी तरह कर्ज से छुटकारा मिल सकता है, पर संपत्ति जब्त हो सकती है।
4. CIBIL स्कोर पर असर
Loan Settlement: CIBIL स्कोर पर गंभीर नकारात्मक असर पड़ता है। “Settled” का टैग भविष्य में लोन मिलने में बाधा बन सकता है।
Bankruptcy: CIBIL स्कोर पूरी तरह गिर जाता है और इसका लम्बा प्रभाव होता है।
5. लागत और समय (Cost & Time)
Loan Settlement: यह प्रक्रिया जल्दी पूरी हो जाती है और कानूनी खर्च नहीं होता हैं।
Bankruptcy: यह एक लंबी और खर्चीली प्रक्रिया हो सकती है, जिसमें वकीलों और प्रोफेशनल्स की जरूरत होती है।
इसके निम्नलिखित फायदे और नुकसान होते हैं:
फायदे
हालांकि Loan Settlement करने से कर्जदार का CIBIL Score प्रभावित हो सकता है, लेकिन समय पर और सही तरीके से समझौते का पालन करने से वह अपने CIBIL Score को धीरे-धीरे सुधार सकता है।
Loan Settlement करने से कर्जदार की वित्तीय स्थिति में सुधार होता है।
Loan Settlement के माध्यम से, कर्जदार को अपने कर्ज का कुछ हिस्सा माफ करवाने का मौका मिलता है।
यह उसकी वित्तीय स्थिति को सुधारने में मदद करता है और उसे भारी वित्तीय बोझ से राहत दिलवाता है।
Loan Settlement करने से आप अपनी आय और लागत को बेहतर तरीके से मैनेज कर सकते हैं और भविष्य में वित्तीय संकट से बच सकते हैं।
कर्ज का भारी बोझ अक्सर मानसिक तनाव का कारण बनता है। Loan Settlement से कर्जदार को इस तनाव से राहत मिलती है और वह अपने जीवन में मानसिक शांति पा सकता है।
नुक्सान
Loan Settlement के माध्यम से, कर्जदार का पूरा लोन माफ नहीं होता है। उसे अभी भी कुछ राशि का भुगतान करना होता है, जो उसकी वित्तीय स्थिति को प्रभावित कर सकता है।
Loan Settlement के दौरान, बैंक और कर्जदार के बीच जो समझौता होता है, उसमें कई शर्तें होती हैं। कर्जदार को इन शर्तों का पालन करना जरूरी होता है, जिससे उसकी स्वतंत्रता सीमित हो सकती है।
Loan Settlement के कारण, कर्जदार के बैंक और अन्य वित्तीय संस्थानों के साथ संबंध खराब हो सकते हैं।
भविष्य में, कर्जदार को इन संस्थानों से कर्ज प्राप्त करने में कठिनाई हो सकती है।
Loan Settlement के बाद, कर्जदार का CIBIL Score प्रभावित हो सकता है।
Loan Settlement भविष्य में नए कर्ज लेने या क्रेडिट कार्ड प्राप्त करने में कठिनाइयाँ पैदा कर सकता है।
आइए आसान शब्दों में समझते हैं।
जब कोई व्यक्ति या कंपनी बैंक का पूरा लोन चुकाने में असमर्थ हो जाती है, तो बैंक उसके साथ एक समझौता (Settlement) करता है। इसमें:
मूल रकम या ब्याज का कुछ हिस्सा माफ किया जाता है
ग्राहक को एकमुश्त रकम या आसान किश्तों में भुगतान करने का विकल्प दिया जाता है
यह समाधान आमतौर पर बैंक और ग्राहक के बीच आपसी सहमति से होता है
IBC Code 2016 के तहत, जब कोई डिफॉल्टर (Loan Defaulter) समय पर कर्ज नहीं चुका पाता हैं, तो बैंक या कर्जदाता उस पर IBC प्रक्रिया शुरू कर सकते हैं। इसमें:
कंपनी या व्यक्ति को दिवालिया घोषित करने की प्रक्रिया होती है
एक Resolution Professional नियुक्त होता है
कंपनी की संपत्ति को बेचकर कर्ज चुकाने का रास्ता ढूंढा जाता है
पूरा प्रोसेस अधिकतम 270 दिनों में पूरा किया जाता है
अब बात करते हैं असली कनेक्शन की:
a. समाधान की प्रक्रिया का हिस्सा:
IBC के तहत जब किसी डिफॉल्टर के खिलाफ कार्यवाही होती है, तो कई बार उसका समाधान एक Settlement Plan के रूप में निकलता है। इसमें बैंकों को तय रकम मिलती है, और कंपनी को शेष कर्ज से राहत मिलती है। यह एक तरह का लोन सेटलमेंट ही होता है — परंतु यह कानूनी रूप से नियंत्रित और NCLT द्वारा स्वीकृत होता है।
b. दबाव बनाने का माध्यम:
जब कोई व्यक्ति या कंपनी लोन नहीं चुकाती हैं, तो बैंक IBC की प्रक्रिया शुरू करने की धमकी देकर सेटलमेंट पर बातचीत करते हैं। इससे डिफॉल्टर बातचीत करने और सेटलमेंट करने के लिए मजबूर हो जाता है।
c. सुरक्षित रास्ता:
IBC के माध्यम से किया गया लोन सेटलमेंट अधिक पारदर्शी, न्यायिक और समयबद्ध होता है। इससे बैंकों को भरोसेमंद वसूली और डिफॉल्टर को कानूनी राहत मिलती है।
नीचे हम विस्तार से जानेंगे कि यह कैसे किया जा सकता है।
1. सबसे पहले बैंक से संपर्क करें
जब लोन को NPA घोषित कर दिया जाता है, तो borrower को सबसे पहले अपने बैंक या फाइनेंशियल संस्था से सीधा संपर्क करना चाहिए।
डरने की जगह बातचीत करें।
बैंक को अपनी आर्थिक स्थिति के बारें में बताएं।
बताएं कि आप लोन चुकाना चाहते हैं लेकिन मौजूदा हालात में पूरा भुगतान नहीं कर सकते हैं।
2. OTS (One-Time Settlement) का प्रस्ताव मांगे
बैंक अकसर NPA खातों के लिए OTS स्कीम लाते हैं, जिसमें
कुछ राशि माफ कर दी जाती है,
बाकी रकम एकमुश्त या किश्तों में चुकानी होती है।
3. सेटलमेंट की डील को लिखित में लें (Settlement Letter/NOC)
अगर बैंक आपके सेटलमेंट प्रस्ताव को स्वीकार कर लेता है, तो:
उनसे लिखित समझौता पत्र (Settlement Letter) लें।
भुगतान पूरा करने के बाद NOC (No Objection Certificate) लेना बिल्कुल न भूलें।
यह भविष्य में आपके लिए सबूत का काम करेगा।
4. CIBIL स्कोर पर असर को समझें
NPA लोन का सेटलमेंट आपके CIBIL स्कोर पर असर डालता है।
आपका स्कोर कुछ समय के लिए गिर सकता है।
लेकिन समय पर अन्य बिल/क्रेडिट कार्ड/EMI चुकाने से आप स्कोर को फिर से सुधार सकते हैं।
5. भविष्य में पुनः डिफॉल्ट से बचें
फाइनेंशियल प्लानिंग करें
ज़रूरत के हिसाब से ही लोन लें
समय पर किश्त चुकाएं
बजट बनाकर खर्च करें
अंत में कहा जाए तो बैंकिंग में NPA (Non-Performing Assets) सिर्फ एक तकनीकी शब्द नहीं, बल्कि यह उधारकर्ता और बैंक दोनों के लिए गंभीर स्थिति होती है। जब कोई व्यक्ति या कंपनी समय पर अपने लोन की किस्तें और ब्याज नहीं चुकाती, तो इसका असर सीधे बैंक की वित्तीय सेहत पर पड़ता है। बैंक जनता की जमा पूंजी से लोन प्रदान करते हैं, इसलिए यदि वह पैसा वापस नहीं आता तो पूरे बैंकिंग सिस्टम और देश की अर्थव्यवस्था पर दबाव बढ़ जाता है।
यही कारण है कि रिज़र्व बैंक ऑफ इंडिया ने NPA की परिभाषा और इससे निपटने के लिए कड़े नियम बनाए हैं। बैंक को कानूनी अधिकार है कि वह NPA खातों से बकाया राशि वसूलने के लिए नोटिस भेजे, संपत्ति जब्त करे, उसे नीलाम करे या फिर DRT (Debt Recovery Tribunal) में मामला दर्ज करे। उधारकर्ता के लिए भी यह स्थिति हानिकारक है, क्योंकि इससे न केवल उसकी क्रेडिट रिपोर्ट (CIBIL Score) खराब होती है, बल्कि भविष्य में उसे नए लोन लेने में कठिनाई भी आती है।
कई बार यह सामाजिक और मानसिक तनाव का कारण भी बनता है। इसलिए सबसे बेहतर यही है कि उधारकर्ता समय पर अपनी किस्तें चुकाए और अगर किसी कारणवश ऐसा संभव न हो, तो बैंक से बातचीत कर वन टाइम सेटलमेंट (OTS) या पुनर्गठन (Restructuring) जैसे विकल्प अपनाए। बैंक भी ऐसे मामलों में समाधान निकालने की कोशिश करते हैं, क्योंकि उनका मकसद उधारकर्ता को पूरी तरह से संकट में डालना नहीं, बल्कि बकाया रकम की वसूली करना होता है।
Que: NPA क्या होता है?
Ans: NPA का मतलब होता है Non-Performing Asset, यानी ऐसा लोन जिसकी EMI या ब्याज की किश्तें 90 दिनों (3 महीने) से ज्यादा समय तक नहीं चुकाई गई हैं। ऐसे लोन को बैंक "बुरा लोन" मानते हैं और NPA घोषित कर देते हैं।
Que: क्या NPA घोषित होने के बाद भी लोन चुकाया जा सकता है?
Ans: हां, NPA घोषित होने के बाद भी लोन चुकाया जा सकता है। इसके लिए आप बैंक से संपर्क कर One Time Settlement (OTS) या किश्तो में भुगतान करने की व्यवस्था कर सकते हैं।
Que: Loan Settlement और लोन रिपेमेंट में क्या अंतर है?
Ans: लोन रिपेमेंट का मतलब है पूरे लोन और ब्याज की तय रकम समय पर चुकाना। Loan Settlement का मतलब है कि बैंक कुछ राशि माफ कर देता है और बाकी रकम लेकर खाता बंद कर देता है।
Que: क्या Loan Settlement करने से CIBIL स्कोर पर असर पड़ता है?
Ans: हां, Loan Settlement को CIBIL रिपोर्ट में “Settled” के रूप में दिखाया जाता है, जो भविष्य में आपकी क्रेडिट योग्यता को प्रभावित कर सकता है। इससे स्कोर घट सकता है।
Que: OTS (One Time Settlement) स्कीम क्या है?
Ans: OTS एक ऐसी योजना होती है जिसमें बैंक उधारकर्ता को एक निश्चित राशि एकमुश्त (या निर्धारित किश्तों में) चुकाकर लोन से मुक्त होने का मौका देता है। इसमें कुछ ब्याज या मूलधन माफ किया जा सकता है।
Next Post
Founded in 2015, Ahk Tips is a New Delhi-based financial advisor specializing in debt relief and loan management solutions.