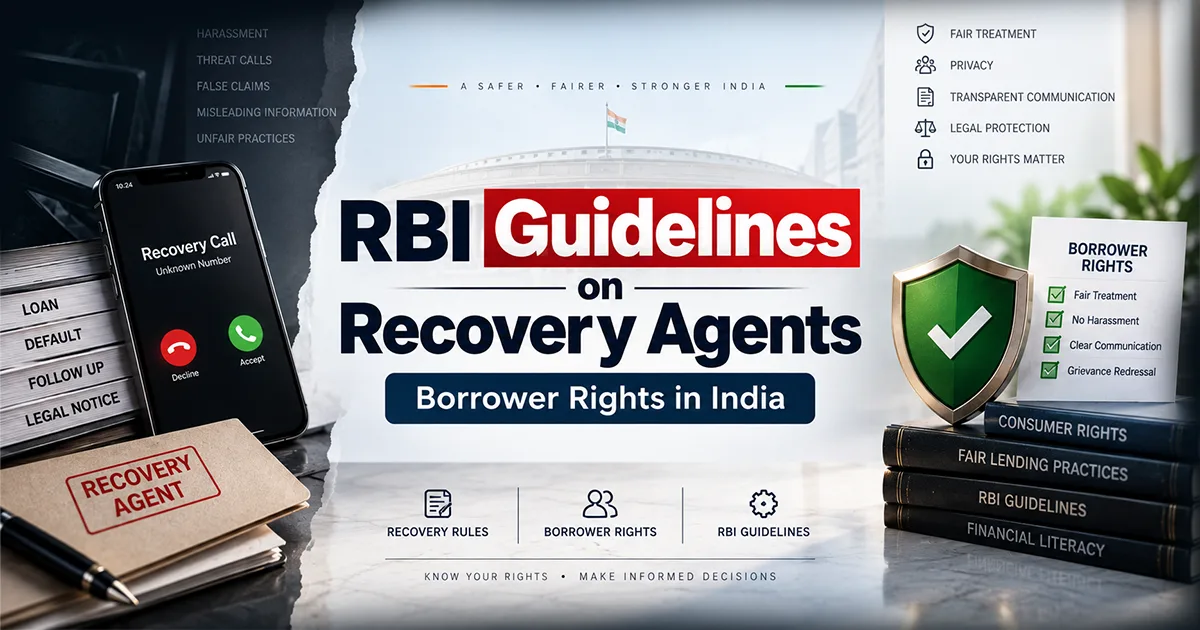

Recovery Agents पर RBI के नियम उधारकर्ताओं को अनुचित दबाव, धमकी और मानसिक तनाव से बचाने के लिए बनाए गए हैं। अक्सर देखा गया है कि लोन वसूली के दौरान कुछ एजेंट्स अनुशासन और मर्यादा की सीमाएँ पार कर जाते हैं, जिससे उधारकर्ताओं को अपमान और परेशानी झेलनी पड़ती है। RBI की गाइडलाइन्स इस बात को सुनिश्चित करती हैं कि वसूली प्रक्रिया कानूनी और मानवीय तरीके से पूरी हो।
इन नियमों के तहत Recovery Agents केवल तय समय पर ही संपर्क कर सकते हैं, सभ्य व्यवहार करना ज़रूरी है, और उन्हें अपनी पहचान स्पष्ट रूप से बतानी होती है। साथ ही, उधारकर्ताओं की निजी जानकारी गोपनीय रखनी अनिवार्य है। यदि कोई एजेंट इन नियमों का उल्लंघन करता है, तो उधारकर्ता को बैंक, RBI या बैंकिंग लोकपाल के पास शिकायत करने का पूरा अधिकार है।
इससे उधारकर्ताओं को यह भरोसा मिलता है कि वे अपने अधिकारों की रक्षा कर सकते हैं और उनके साथ किसी भी तरह का अन्याय बर्दाश्त नहीं किया जाएगा। दूसरी ओर, यह भी समझना ज़रूरी है कि लोन लेना और उसे चुकाना दोनों ही उधारकर्ता की जिम्मेदारी का हिस्सा हैं। अगर किसी कारणवश किस्तें चुकाना मुश्किल हो रहा है, तो बैंक से बातचीत करना और समाधान तलाशना सबसे सही रास्ता है।
आज के समय में जब लोग अपनी ज़रूरतें पूरी करने या अपने सपनों को साकार करने के लिए बैंक और वित्तीय संस्थानों से लोन लेते हैं, तब समय पर भुगतान न कर पाने की स्थिति में उन्हें कई तरह की चुनौतियों का सामना करना पड़ता है। इनमें सबसे बड़ी चुनौती होती है Recovery Agents यानी वसूली एजेंट्स का दबाव। अक्सर देखा गया है कि कुछ Recovery Agents उधारकर्ताओं से पैसे वसूलने के लिए आक्रामक और गलत तरीकों का इस्तेमाल करते हैं। इस कारण कई लोग मानसिक तनाव, सामाजिक शर्मिंदगी और आर्थिक दबाव का शिकार हो जाते हैं।
RBI ने कहा है कि Recovery Agents किसी भी हाल में उधारकर्ता के साथ बदसलूकी, गाली-गलौज, धमकी या शारीरिक हिंसा नहीं कर सकते हैं। उधारकर्ता को अपने अधिकारों की जानकारी होना बहुत ज़रूरी है ताकि अगर Recovery Agents इन नियमों का उल्लंघन करें, तो वे सही कदम उठा सकें। RBI की गाइडलाइन्स के अनुसार Recovery Agents केवल दिन के तय समय पर ही उधारकर्ता से संपर्क कर सकते हैं, जैसे सुबह 7 बजे से रात 7 बजे के बीच। आधी रात या देर रात को फोन करके परेशान करना पूरी तरह से गलत और गैरकानूनी है।
इसके अलावा, Recovery Agents को यह भी ध्यान रखना होता है कि वे उधारकर्ता की निजी जानकारी को गुप्त रखें। किसी तीसरे व्यक्ति जैसे पड़ोसी, रिश्तेदार या दफ़्तर के सहकर्मी को लोन की जानकारी देना भी RBI के नियमों का उल्लंघन है। उधारकर्ता को यह अधिकार है कि अगर Recovery Agent दुर्व्यवहार करता है, तो वे सीधे बैंक से शिकायत कर सकते हैं और ज़रूरत पड़ने पर RBI और Ombudsman (बैंक लोकपाल) के पास मामला दर्ज करा सकते हैं।
RBI ने यह भी कहा है कि बैंकों और वित्तीय संस्थानों को ऐसे Recovery Agents नियुक्त करने चाहिए जिनका रिकॉर्ड साफ हो और जिन्हें सही ट्रेनिंग दी गई हो। साथ ही, एजेंट्स को अपनी पहचान बताना अनिवार्य है, जैसे उनका आईडी कार्ड दिखाना और उस बैंक का नाम बताना जिसके लिए वे काम कर रहे हैं। इसका मकसद है पारदर्शिता और भरोसा बनाए रखना।
Recovery Agent वे व्यक्ति या एजेंसी होती हैं जिन्हें बैंक या वित्तीय संस्थान (जैसे NBFC) द्वारा नियुक्त किया जाता है, ताकि वे उन ग्राहकों से बकाया लोन या क्रेडिट कार्ड की रकम की वसूली कर सकें जिन्होंने समय पर भुगतान नहीं किया है।
जब कोई व्यक्ति या कंपनी लोन लेती है और समय पर उसकी EMI या पूरी राशि नहीं चुकाती हैं, तो बैंक सबसे पहले खुद उसे नोटिस भेजता है और भुगतान करने की याद दिलाता है। अगर इसके बावजूद भी पैसा वापस नहीं मिलता हैं, तो बैंक या NBFC एक Third Party Recovery Agency यानी रिकवरी एजेंट को नियुक्त करते हैं, जो उस उधारी की वसूली का प्रयास करता है।
आइए जानते हैं RBI के मुख्य दिशा-निर्देश क्या हैं:
1. अधिकृत एजेंट ही वसूली कर सकते हैं
केवल वही Recovery Agent वसूली कर सकते हैं जिन्हें बैंक या NBFC ने लिखित रूप से अधिकृत किया हो।
एजेंट को ग्राहक से मिलने पर अपना पहचान पत्र (ID Card) और अधिकृत पत्र (Authorization Letter) दिखाना अनिवार्य है।
2. ग्राहकों की प्राइवेसी का सम्मान
Recovery Agent ग्राहक की निजी जानकारी को किसी तीसरे व्यक्ति के साथ शेयर नहीं कर सकते हैं।
Borrower की सामाजिक प्रतिष्ठा को ठेस पहुंचाने वाले काम, जैसे पड़ोसियों को जानकारी देना, मना है।
3. संपर्क करने का समय सीमित
Recovery Agent सुबह 7 बजे से पहले और रात 7 बजे के बाद Borrower से संपर्क नहीं कर सकते हैं।
छुट्टियों या खास अवसरों पर बेफिज़ूल के कॉल या विजिट नहीं की जानी चाहिए।
4. डराने-धमकाने पर सख्त रोक
एजेंट किसी भी Borrower को गाली-गलौच, धमकी या जबरदस्ती नहीं कर सकते हैं।
शारीरिक या मानसिक दबाव डालना पूरी तरह से प्रतिबंधित है।
5. महिला ग्राहकों के लिए विशेष प्रावधान
महिला ग्राहकों से मिलने के लिए महिला एजेंट की व्यवस्था होनी चाहिए या ग्राहक की सहमति जरूरी है।
Recovery Agent को महिला ग्राहकों से बात करते समय खास संवेदनशीलता बरतनी चाहिए।
आइए आसान भाषा में समझते हैं कि इन नियमों के तहत उधारकर्ताओं को कौन-कौन से अधिकार प्राप्त हैं:
1. सम्मान के साथ व्यवहार का अधिकार
Borrower को Recovery Agent या बैंक कर्मचारी द्वारा सम्मानजनक व्यवहार पाने का पूरा अधिकार है।
डराना, धमकाना, गाली-गलौच या जोर-जबरदस्ती करना कानूनन अपराध है।
अगर कोई Recovery Agent दुर्व्यवहार करता है, तो Borrower इसकी शिकायत कर सकता है।
2. सीमित समय पर संपर्क का अधिकार
Borrower से संपर्क करने का समय सुबह 7 बजे से शाम 7 बजे तक ही निर्धारित है।
छुट्टियों या त्योहारों पर बिना अनुमति के संपर्क नहीं किया जा सकता हैं।
बार-बार कॉल या मैसेज कर मानसिक उत्पीड़न नहीं किया जा सकता हैं।
3. पहचान जानने का अधिकार
Borrower को यह जानने का अधिकार है कि जो व्यक्ति पैसे की वसूली के लिए आया है, वह वाकई में बैंक या NBFC द्वारा अधिकृत है या नहीं।
Recovery Agent को अपना ID कार्ड और अधिकृत पत्र (Authorization Letter) दिखाना जरूरी होता है।
4. विवरण और दस्तावेज प्राप्त करने का अधिकार
Borrower को अपने लोन, बकाया राशि, दंड शुल्क आदि की पूरी जानकारी और लिखित विवरण मांगने का अधिकार है।
कोई भी Recovery Agent मौखिक दबाव नहीं बना सकता; दस्तावेज देने की जिम्मेदारी उसकी है।
5. निजता (Privacy) का अधिकार
Borrower की निजी जानकारी (Loan Details, Address, आदि) किसी तीसरे व्यक्ति जैसे पड़ोसी, रिश्तेदार या ऑफिस में शेयर नहीं की जा सकती हैं।
Recovery Agent अगर ऐसा करता है, तो यह निजता के अधिकार का उल्लंघन माना जाएगा।
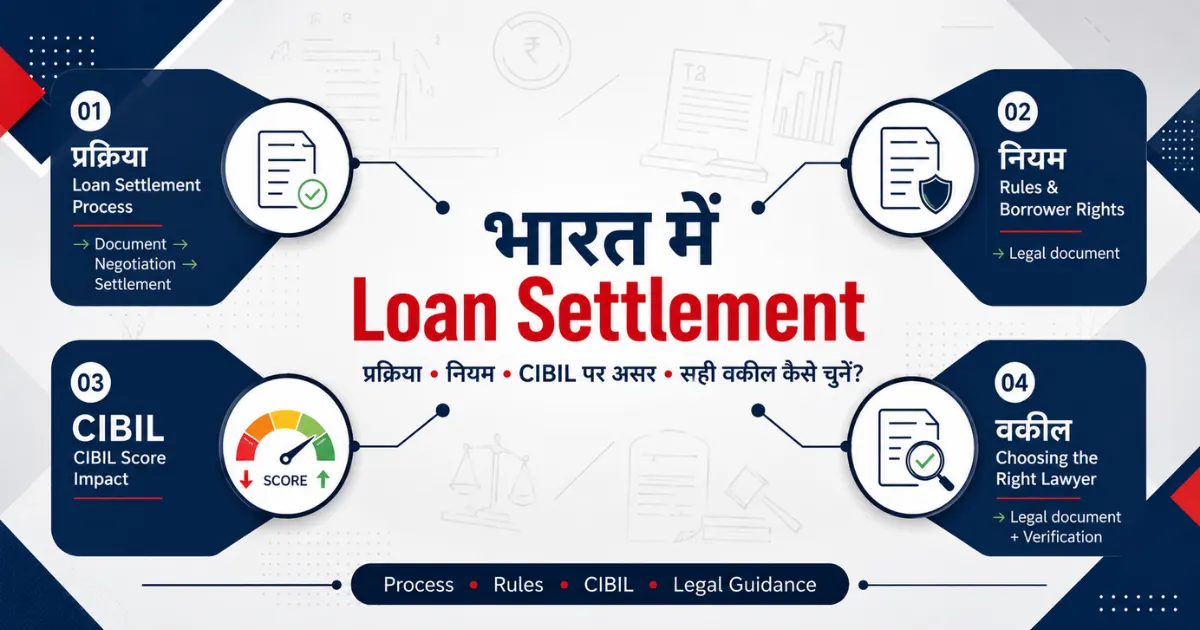
यह एक ऐसी वित्तीय प्रक्रिया होती है जिसमें बैंक या वित्तीय संस्था लोन लेने वाले व्यक्ति को पूरी बकाया लोन की राशि को चुकाने के बजाय कम राशि देकर लोन निपटाने का मौका देती है। यह सुविधा उन लोगों के लिए होती है जो किसी कारण से अपना लोन समय पर नहीं चुका पाते हैं और लगातार डिफॉल्ट कर रहे होते हैं।
सेटलमेंट के तहत बैंक एकमुश्त राशि (लंपसम अमाउंट) पर सहमति बना सकता है, जिससे लोन बंद हो जाता है। हालांकि, यह ध्यान रखना जरूरी है कि Loan Settlement करने से आपका CIBIL स्कोर प्रभावित हो सकता है, जिससे भविष्य में आपको लोन लेने में मुश्किल हो सकती है। इसलिए, इसे अंतिम विकल्प के रूप में ही अपनाना चाहिए।
निम्नलिखित दस्तावेजों की जरुरत होती हैं:
आधार कार्ड, पैन कार्ड, पासपोर्ट, या ड्राइविंग लाइसेंस आदि।
सैलरी स्लिप, आयकर रिटर्न, बैंक स्टेटमेंट आदि।
Loan Settlement लेटर, कर्ज विवरण, भुगतान रसीदें आदि।
निवेश के दस्तावेज़, संपत्ति के दस्तावेज़, बीमा पॉलिसी आदि।
अगर आप इसे ऑनलाइन अप्लाई करना चाहते हैं, तो नीचे दिए गए आसान स्टेप्स को फॉलो करें:
बैंक की वेबसाइट या ऐप पर जाएं
अपने लोन प्रदाता या बैंक की ऑफिसियल वेबसाइट या मोबाइल ऐप को खोलें।
साइन अप करें, अगर पहले से अकाउंट है, तो लॉग इन करें। नहीं तो नया अकाउंट बनाएं।
कस्टमर सपोर्ट सेक्शन देखें
वेबसाइट या ऐप पर 'Customer Support' या 'Contact Us' सेक्शन पर जाएं।
यहां आपको "Loan Settlement" से संबंधित विकल्प मिल सकता है, जैसे:
लोन से जुड़ी शिकायत दर्ज करना।
Loan Settlement के लिए रिक्वेस्ट फॉर्म।
सेटलमेंट करने के लिए रिक्वेस्ट फॉर्म भरें
"Loan Settlement Request" विकल्प चुनें।
मांगी गई जानकारी भरें, जैसे:
आपका नाम
लोन अकाउंट नंबर
ईमेल आईडी और मोबाइल नंबर
कारण (क्यों आप सेटलमेंट करना चाहते हैं, जैसे वित्तीय समस्या या आय में कमी)।
जरूरी दस्तावेजो को अपलोड करें
अपनी मौजूदा वित्तीय स्थिति को दिखाने वाले दस्तावेज अपलोड करें, जैसे:
इनकम सर्टिफिकेट या सैलरी स्लिप
बैंक स्टेटमेंट
कोई अन्य प्रमाण जो आपकी समस्या को स्पष्ट करे।
सभी दस्तावेज स्कैन करके सही फॉर्मेट में अपलोड करें (PDF या JPEG)।
सबमिट करें और बैंक की तरफ से जवाब आने का इंतजार करें
फॉर्म सबमिट करने के बाद, बैंक आपकी रिक्वेस्ट की जांच करेगा।
आमतौर पर बैंक 7-10 वर्किंग डेज़ में आपसे संपर्क करता है। वे ईमेल, कॉल, या मैसेज के जरिए सेटलमेंट की जानकारी देंगे।
बैंक के ऑफर को समझें
बैंक आपके बकाया राशि का एक हिस्सा माफ करने का प्रस्ताव देगा। इसे ध्यान से पढ़ें।
अगर आपको ऑफर स्वीकार है, तो आगे बढ़ें। नहीं तो और बातचीत करें।
भुगतान करें
बैंक द्वारा तय की गई सेटलमेंट राशि को ऑनलाइन पेमेंट मोड के जरिए चुकाएं।
बैंक आपको पेमेंट का कन्फर्मेशन देगा और आपका लोन खाता बंद कर देगा।
हालांकि, Loan Settlement और Credit Card Loan Settlement दोनों का उद्देश्य कर्जदार को राहत देना होता है, लेकिन इनमें कुछ महत्वपूर्ण अंतर भी होते हैं।
|
अंतर के बिंदु |
Loan Settlement |
Credit Card Loan Settlement |
|
प्रकार |
किसी भी प्रकार के लोन (पर्सनल, होम, कार, एजुकेशन, आदि) का निपटारा |
केवल क्रेडिट कार्ड के बकाया राशि का निपटारा |
|
सेटलमेंट प्रक्रिया |
बैंक एकमुश्त राशि को तय करता है, जिसे चुकाने पर लोन सेटल हो जाता है। |
क्रेडिट कार्ड कंपनी एक तय की गई राशि पर समझौता करती है। |
|
CIBIL स्कोर पर प्रभाव |
CIBIL स्कोर 50-100 पॉइंट तक गिर सकता है और भविष्य में लोन लेना मुश्किल हो सकता है |
CIBIL स्कोर पर ज्यादा प्रभाव पड़ता है, और नए क्रेडिट कार्ड पाना मुश्किल हो सकता है। |
|
भविष्य में लोन मिलने की संभावना |
होम लोन, कार लोन या अन्य लोन प्राप्त करने में समस्या आ सकती है |
क्रेडिट कार्ड कंपनियां कार्ड जारी करने से इनकार कर सकती हैं। |
Loan Settlement का आपके CIBIL स्कोर पर सीधा और नकारात्मक प्रभाव पड़ता है। जब कोई व्यक्ति किसी बैंक या NBFC से लोन लेता है और किसी कारणवश पूरी राशि चुकाने में असमर्थ होता है, तो बैंक उसे एक समझौता करने का मौका देता है, जिसे Loan Settlement कहा जाता है।
हालांकि, Loan Settlement और Loan Closure में बहुत बड़ा अंतर होता है। अगर आप अपने लोन की पूरी राशि चुकाकर उसे बंद करते हैं, तो यह आपकी क्रेडिट रिपोर्ट में "Closed" के रूप में दर्ज होता है, जिससे आपका CIBIL स्कोर बेहतर होता है। लेकिन अगर आपने लोन की कुछ राशि बैंक के साथ समझौते के तहत माफ करवा ली है, तो इसे "Settled" के रूप में रिपोर्ट किया जाता है, जो आपके क्रेडिट स्कोर को नुकसान पहुंचा सकता है।
जब बैंक या NBFC CIBIL को रिपोर्ट करता है कि आपका लोन "Settled" है, तो आपका स्कोर तुरंत गिर जाता है। गिरावट कितनी होगी, यह इस बात पर निर्भर करता है कि आपका पहले का स्कोर कितना अच्छा था।
बैंक और फाइनेंशियल संस्थान ऐसे ग्राहकों को "हाई-रिस्क" कैटेगरी में रखते हैं, जिन्होंने अपना लोन सेटल किया है। इसका मतलब यह है कि भविष्य में अगर आप किसी भी प्रकार का लोन (पर्सनल, होम, कार, एजुकेशन) लेने की कोशिश करेंगे, तो आपका आवेदन अस्वीकार किया जा सकता है।
अगर आपने लोन सेटल किया है, तो भविष्य में किसी भी बैंक से क्रेडिट कार्ड प्राप्त करना मुश्किल हो सकता है। बैंक आपकी क्रेडिट हिस्ट्री को देखते हैं और यदि उन्हें "Settled" स्टेटस दिखता है, तो वे आपको क्रेडिट कार्ड देने से इनकार कर सकते हैं।
अगर किसी बैंक ने आपको लोन देने का फैसला किया भी, तो आपको बहुत ज्यादा ब्याज दर (High Interest Rate) पर लोन मिल सकता है। यह इसलिए क्योंकि बैंक आपको जोखिम भरा ग्राहक मानते हैं और अपने पैसे की सुरक्षा के लिए ज्यादा ब्याज दर लगाते हैं।
Loan Settlement की जानकारी आपकी CIBIL रिपोर्ट में कम से कम 7 साल तक बनी रहती है। इसका मतलब है कि भले ही आप बाद में अपना वित्तीय व्यवहार सुधार लें, लेकिन आपका सेटलमेंट रिकॉर्ड बैंकों को दिखता रहेगा और आपकी क्रेडिट योग्यता को प्रभावित कर सकता है।
अगर आपने लोन सेटल कर लिया है और अब CIBIL स्कोर सुधारना चाहते हैं, तो नीचे दिए गए कदम उठा सकते हैं:
समय पर सभी लोन और क्रेडिट कार्ड के बिल का पूरा भुगतान करें।
अगर संभव हो तो बैंक से संपर्क करके "Settled" स्टेटस को "Closed" में बदलवाने" की कोशिश करें।
क्रेडिट कार्ड का सीमित इस्तेमाल करें और समय पर पूरा भुगतान करें।
कोई छोटा लोन लें और उसे नियमित रूप से चुकाएं ताकि नया अच्छा क्रेडिट इतिहास बन सके।
CIBIL रिपोर्ट को नियमित रूप से चेक करें और किसी भी गलती को सुधारने के लिए CIBIL को अनुरोध दें।
सेटलमेंट की प्रक्रिया का समय अलग - अलग कारकों पर भी निर्भर करता है, जैसे आपके बैंक या लोन देने वाली संस्था की पॉलिसी, बकाया राशि, और आप दोनों के बीच बातचीत। आमतौर पर यह प्रक्रिया 1 से 3 महीने तक का समय ले सकती है।
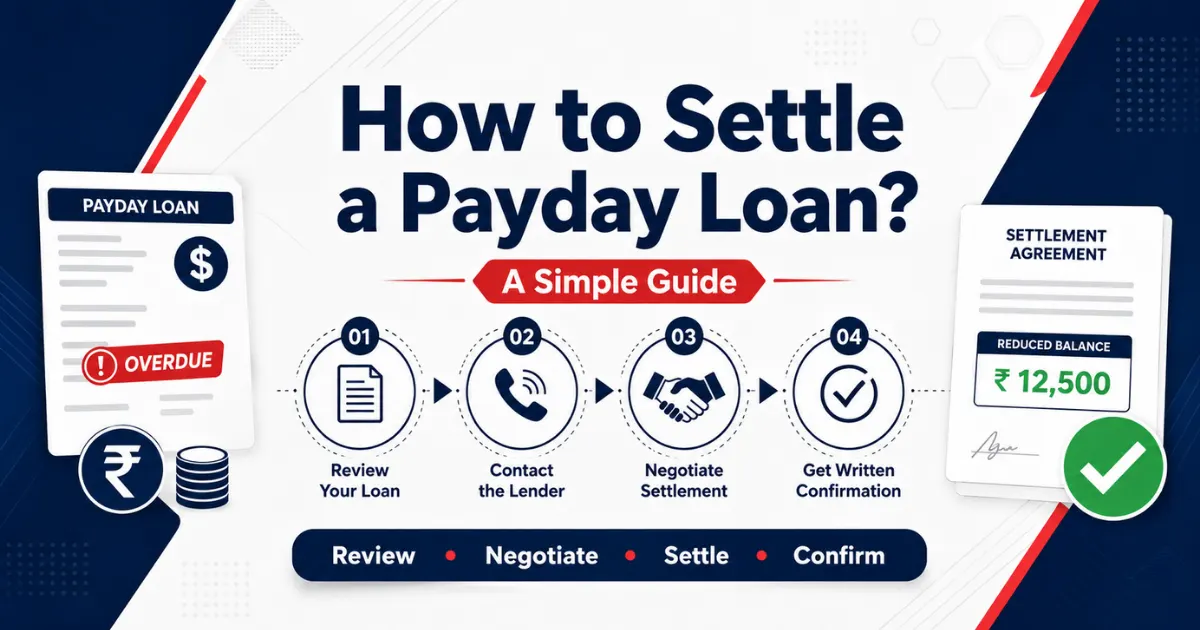
सेटलमेंट की प्रक्रिया में सबसे पहला कदम बैंक से बातचीत करना होता है, जहां आप अपनी मुश्किलों और भुगतान की स्थिति के बारें में बैंक को समझाते हैं। इसके बाद, बैंक आपकी स्थिति के आधार पर एक सेटलमेंट का ऑफर देता है। अगर आप उस ऑफर को स्वीकार करते हैं, तो बैंक को तय समय सीमा के भीतर भुगतान करना होता है। फिर बैंक लोन को सेटल के रूप में रिपोर्ट करता है, जो कुछ समय ले सकता है।
इस पूरी प्रक्रिया में जितना ज्यादा समय लगेगा, उतना ही आपके CIBIL स्कोर पर प्रभाव डाल सकता है, इसलिए जल्दी से जल्दी समाधान तलाशना बेहतर रहता है।
अगर आपने किसी बैंक से पर्सनल लोन लिया है और किसी कारणवश उसे पूरी तरह चुकाने में असमर्थ होते हैं, तो Loan Settlement आपके लिए एक बेहतर विकल्प साबित हो सकता है। Loan Settlement का मतलब होता है कि बैंक और उधारकर्ता (लोन लेने वाला व्यक्ति) के बीच एक समझौता होता है, जिसमें बैंक ब्याज या पेनल्टी को कम करके एक निश्चित राशि पर लोन निपटाने के लिए सहमत हो जाता है। जब Loan Settlement पूरा हो जाता है, तो बैंक एक Loan Settlement Letter जारी करता है, जो इस बात की पुष्टि करता है कि लोनदाता और बैंक के बीच समझौता हुआ है और अब उधारकर्ता पर कोई बकाया नहीं है।
आइए आसान भाषा में इनके बीच का फर्क समझते हैं:
1. परिभाषा (Definition)
Loan Settlement (Loan Settlement): यह एक बैंक और कर्जदार के बीच आपसी समझौता होता है। इसमें बैंक यह मान लेता है कि कर्जदार पूरा लोन नहीं चुका सकता है, इसलिए वह तय रकम लेकर बाकी राशि माफ कर देता है।
Bankruptcy (दिवालियापन): यह एक कानूनी प्रक्रिया होती है। जब कोई व्यक्ति या संस्था अपनी कुल देनदारियों को चुकाने में असमर्थ होता है, तो वह अदालत में दिवालियापन की अर्जी लगाता है और अदालत तय करती है कि उसकी संपत्ति कैसे बाँटी जाएगी।
2. प्रक्रिया (Process)
Loan Settlement: यह एक गैर-कानूनी प्रक्रिया होती है, जो सीधे बैंक और ग्राहक के बीच होती है। इसमें कोई अदालत शामिल नहीं होती हैं।
Bankruptcy: यह न्यायिक प्रक्रिया होती है, जिसमें कोर्ट और इनसॉल्वेंसी प्रोफेशनल शामिल होते हैं।
3. कर्ज से छुटकारा (Debt Relief)
Loan Settlement: कुछ हिस्सा चुकाने के बाद बाकी लोन माफ हो सकता है, लेकिन CIBIL रिपोर्ट में “Settled” का टैग लगता है।
Bankruptcy: कोर्ट फैसला करता है कि कौन-सा कर्ज माफ होगा और कौन नहीं। इससे पूरी तरह कर्ज से छुटकारा मिल सकता है, पर संपत्ति जब्त हो सकती है।
4. CIBIL स्कोर पर असर
Loan Settlement: CIBIL स्कोर पर गंभीर नकारात्मक असर पड़ता है। “Settled” का टैग भविष्य में लोन मिलने में बाधा बन सकता है।
Bankruptcy: CIBIL स्कोर पूरी तरह गिर जाता है और इसका लम्बा प्रभाव होता है।
5. लागत और समय (Cost & Time)
Loan Settlement: यह प्रक्रिया जल्दी पूरी हो जाती है और कानूनी खर्च नहीं होता हैं।
Bankruptcy: यह एक लंबी और खर्चीली प्रक्रिया हो सकती है, जिसमें वकीलों और प्रोफेशनल्स की जरूरत होती है।
इसका जवाब इस बात पर निर्भर करता है कि आपकी शिकायत किससे जुड़ी है और आपने पहले क्या प्रयास किए हैं।
अगर आपकी शिकायत किसी भी उत्पाद या सेवा से जुड़ी है, जैसे:
खराब इलेक्ट्रॉनिक सामान मिला हो
होटल या ट्रैवल एजेंसी ने वादा पूरा नहीं किया
ई-कॉमर्स वेबसाइट ने गलत या डैमेज प्रोडक्ट भेजा
मेडिकल सेवा में लापरवाही हुई
किसी टेलीकॉम, इंटरनेट या गैस एजेंसी की खराब सेवा से नुकसान हुआ
तो आप Consumer Forum में शिकायत दर्ज कर सकते हैं।
यह फोरम उपभोक्ता संरक्षण अधिनियम, 2019 के अंतर्गत चलता है और इसमें शिकायतें तीन स्तरों पर दर्ज होती हैं – जिला, राज्य और राष्ट्रीय।
कैसे दर्ज करें?
ऑफलाइन: संबंधित फोरम के कार्यालय में जाकर
ऑनलाइन: https://edaakhil.nic.in/ पर जाकर
ज़रूरी दस्तावेज़: बिल, रसीद, पहचान पत्र, शिकायत पत्र, ईमेल/मैसेज का रिकॉर्ड आदि
अगर आपकी समस्या बैंक, बीमा कंपनी या NBFC (जैसे लोन देने वाली कंपनी) से जुड़ी है, तो पहले आपको उस संस्था की ग्रेवनेंस सेल में शिकायत करनी होगी। अगर 30 दिनों तक कोई हल न निकले या जवाब न मिले, तब आप Ombudsman के पास जा सकते हैं।
उदाहरण:
बैंक ने गलत चार्ज काट लिया
बीमा कंपनी ने क्लेम देने से मना कर दिया
एनबीएफसी ने EMI समय से भरने के बाद भी डिफॉल्टर बता दिया
कैसे दर्ज करें?
RBI की वेबसाइट: https://cms.rbi.org.in
बीमा लोकपाल के लिए: https://www.cioins.co.in
शिकायत फ्री होती है, और फैसले कुछ ही हफ्तों में आ जाते हैं।
इसके निम्नलिखित फायदे और नुकसान होते हैं:
फायदे
हालांकि Loan Settlement करने से कर्जदार का CIBIL Score प्रभावित हो सकता है, लेकिन समय पर और सही तरीके से समझौते का पालन करने से वह अपने CIBIL Score को धीरे-धीरे सुधार सकता है।
Loan Settlement करने से कर्जदार की वित्तीय स्थिति में सुधार होता है।
Loan Settlement के माध्यम से, कर्जदार को अपने कर्ज का कुछ हिस्सा माफ करवाने का मौका मिलता है।
यह उसकी वित्तीय स्थिति को सुधारने में मदद करता है और उसे भारी वित्तीय बोझ से राहत दिलवाता है।
Loan Settlement करने से आप अपनी आय और लागत को बेहतर तरीके से मैनेज कर सकते हैं और भविष्य में वित्तीय संकट से बच सकते हैं।
कर्ज का भारी बोझ अक्सर मानसिक तनाव का कारण बनता है। Loan Settlement से कर्जदार को इस तनाव से राहत मिलती है और वह अपने जीवन में मानसिक शांति पा सकता है।
नुक्सान
Loan Settlement के माध्यम से, कर्जदार का पूरा लोन माफ नहीं होता है। उसे अभी भी कुछ राशि का भुगतान करना होता है, जो उसकी वित्तीय स्थिति को प्रभावित कर सकता है।
Loan Settlement के दौरान, बैंक और कर्जदार के बीच जो समझौता होता है, उसमें कई शर्तें होती हैं। कर्जदार को इन शर्तों का पालन करना जरूरी होता है, जिससे उसकी स्वतंत्रता सीमित हो सकती है।
Loan Settlement के कारण, कर्जदार के बैंक और अन्य वित्तीय संस्थानों के साथ संबंध खराब हो सकते हैं।
भविष्य में, कर्जदार को इन संस्थानों से कर्ज प्राप्त करने में कठिनाई हो सकती है।
Loan Settlement के बाद, कर्जदार का CIBIL Score प्रभावित हो सकता है।
Loan Settlement भविष्य में नए कर्ज लेने या क्रेडिट कार्ड प्राप्त करने में कठिनाइयाँ पैदा कर सकता है।
आइए आसान शब्दों में समझते हैं।
जब कोई व्यक्ति या कंपनी बैंक का पूरा लोन चुकाने में असमर्थ हो जाती है, तो बैंक उसके साथ एक समझौता (Settlement) करता है। इसमें:
मूल रकम या ब्याज का कुछ हिस्सा माफ किया जाता है
ग्राहक को एकमुश्त रकम या आसान किश्तों में भुगतान करने का विकल्प दिया जाता है
यह समाधान आमतौर पर बैंक और ग्राहक के बीच आपसी सहमति से होता है
IBC Code 2016 के तहत, जब कोई डिफॉल्टर (Loan Defaulter) समय पर कर्ज नहीं चुका पाता हैं, तो बैंक या कर्जदाता उस पर IBC प्रक्रिया शुरू कर सकते हैं। इसमें:
कंपनी या व्यक्ति को दिवालिया घोषित करने की प्रक्रिया होती है
एक Resolution Professional नियुक्त होता है
कंपनी की संपत्ति को बेचकर कर्ज चुकाने का रास्ता ढूंढा जाता है
पूरा प्रोसेस अधिकतम 270 दिनों में पूरा किया जाता है
अब बात करते हैं असली कनेक्शन की:
a. समाधान की प्रक्रिया का हिस्सा:
IBC के तहत जब किसी डिफॉल्टर के खिलाफ कार्यवाही होती है, तो कई बार उसका समाधान एक Settlement Plan के रूप में निकलता है। इसमें बैंकों को तय रकम मिलती है, और कंपनी को शेष कर्ज से राहत मिलती है। यह एक तरह का लोन सेटलमेंट ही होता है — परंतु यह कानूनी रूप से नियंत्रित और NCLT द्वारा स्वीकृत होता है।
b. दबाव बनाने का माध्यम:
जब कोई व्यक्ति या कंपनी लोन नहीं चुकाती हैं, तो बैंक IBC की प्रक्रिया शुरू करने की धमकी देकर सेटलमेंट पर बातचीत करते हैं। इससे डिफॉल्टर बातचीत करने और सेटलमेंट करने के लिए मजबूर हो जाता है।
c. सुरक्षित रास्ता:
IBC के माध्यम से किया गया लोन सेटलमेंट अधिक पारदर्शी, न्यायिक और समयबद्ध होता है। इससे बैंकों को भरोसेमंद वसूली और डिफॉल्टर को कानूनी राहत मिलती है।
नीचे हम विस्तार से जानेंगे कि यह कैसे किया जा सकता है।
1. सबसे पहले बैंक से संपर्क करें
जब लोन को NPA घोषित कर दिया जाता है, तो borrower को सबसे पहले अपने बैंक या फाइनेंशियल संस्था से सीधा संपर्क करना चाहिए।
डरने की जगह बातचीत करें।
बैंक को अपनी आर्थिक स्थिति के बारें में बताएं।
बताएं कि आप लोन चुकाना चाहते हैं लेकिन मौजूदा हालात में पूरा भुगतान नहीं कर सकते हैं।
2. OTS (One-Time Settlement) का प्रस्ताव मांगे
बैंक अकसर NPA खातों के लिए OTS स्कीम लाते हैं, जिसमें
कुछ राशि माफ कर दी जाती है,
बाकी रकम एकमुश्त या किश्तों में चुकानी होती है।
3. सेटलमेंट की डील को लिखित में लें (Settlement Letter/NOC)
उनसे लिखित समझौता पत्र (Settlement Letter) लें।
भुगतान पूरा करने के बाद NOC (No Objection Certificate) लेना बिल्कुल न भूलें।
यह भविष्य में आपके लिए सबूत का काम करेगा।
4. CIBIL स्कोर पर असर को समझें
NPA लोन का सेटलमेंट आपके CIBIL स्कोर पर असर डालता है।
आपका स्कोर कुछ समय के लिए गिर सकता है।
लेकिन समय पर अन्य बिल/क्रेडिट कार्ड/EMI चुकाने से आप स्कोर को फिर से सुधार सकते हैं।
5. भविष्य में पुनः डिफॉल्ट से बचें
फाइनेंशियल प्लानिंग करें
ज़रूरत के हिसाब से ही लोन लें
समय पर किश्त चुकाएं
बजट बनाकर खर्च करें
अंत में यह समझना ज़रूरी है कि Recovery Agents पर RBI के नियम केवल एक औपचारिक प्रक्रिया नहीं, बल्कि उधारकर्ताओं के अधिकारों की रक्षा करने और वित्तीय प्रणाली में संतुलन बनाए रखने का एक मज़बूत साधन हैं। लोन चुकाने में कठिनाई आना कोई असामान्य बात नहीं है, क्योंकि जीवन की परिस्थितियाँ कभी भी बदल सकती हैं – जैसे नौकरी खो जाना, बीमारी, व्यवसाय में घाटा या अन्य आर्थिक दबाव। ऐसे समय में यदि Recovery Agents गलत तरीक़ों से दबाव डालें तो स्थिति और भी गंभीर हो सकती है।
यही कारण है कि RBI ने साफ़ गाइडलाइन्स बनाई हैं ताकि उधारकर्ताओं को मानसिक और सामाजिक उत्पीड़न से बचाया जा सके। उधारकर्ता का यह अधिकार है कि Recovery Agents उनसे तय समय पर ही संपर्क करें, सभ्य भाषा का इस्तेमाल करें, अपनी पहचान स्पष्ट बताएं और किसी भी तरह की धमकी, गाली-गलौज या हिंसा से दूर रहें। यदि कभी इन नियमों का उल्लंघन होता है, तो उधारकर्ता बैंक, RBI या बैंकिंग लोकपाल के पास शिकायत कर सकते हैं।
इसका मतलब यह है कि उधारकर्ता अकेले नहीं हैं, उनके पास न्याय पाने के कई रास्ते खुले हैं। दूसरी ओर, उधारकर्ताओं को भी यह समझना चाहिए कि लोन एक जिम्मेदारी है और उसे चुकाना उनका कर्तव्य है। इसलिए बेहतर होगा कि वे समय रहते अपने बैंक से बातचीत करें और समाधान तलाशें, जैसे पुनर्गठन (Restructuring) या सेटलमेंट। जब दोनों पक्ष सहयोग और पारदर्शिता के साथ आगे बढ़ते हैं, तभी वित्तीय प्रणाली मज़बूत और विश्वसनीय बनती है।
Que: Loan Settlement और लोन रिपेमेंट में क्या अंतर है?
Ans: लोन रिपेमेंट का मतलब है पूरे लोन और ब्याज की तय रकम समय पर चुकाना। Loan Settlement का मतलब है कि बैंक कुछ राशि माफ कर देता है और बाकी रकम लेकर खाता बंद कर देता है।
Que: क्या Loan Settlement करने से CIBIL स्कोर पर असर पड़ता है?
Ans: हां, Loan Settlement को CIBIL रिपोर्ट में “Settled” के रूप में दिखाया जाता है, जो भविष्य में आपकी क्रेडिट योग्यता को प्रभावित कर सकता है। इससे स्कोर घट सकता है।
Que: OTS (One Time Settlement) स्कीम क्या है?
Ans: OTS एक ऐसी योजना होती है जिसमें बैंक उधारकर्ता को एक निश्चित राशि एकमुश्त (या निर्धारित किश्तों में) चुकाकर लोन से मुक्त होने का मौका देता है। इसमें कुछ ब्याज या मूलधन माफ किया जा सकता है।
Que: NPA क्या होता है?
Ans: NPA का मतलब होता है Non-Performing Asset, यानी ऐसा लोन जिसकी EMI या ब्याज की किश्तें 90 दिनों (3 महीने) से ज्यादा समय तक नहीं चुकाई गई हैं। ऐसे लोन को बैंक "बुरा लोन" मानते हैं और NPA घोषित कर देते हैं।
Que: क्या NPA घोषित होने के बाद भी लोन चुकाया जा सकता है?
Ans: हां, NPA घोषित होने के बाद भी लोन चुकाया जा सकता है। इसके लिए आप बैंक से संपर्क कर One Time Settlement (OTS) या किश्तो में भुगतान करने की व्यवस्था कर सकते हैं।
Founded in 2015, Ahk Tips is a New Delhi-based financial advisor specializing in debt relief and loan management solutions.